


इतने विरोध के बाद भी सरकार UPI Charge पर क्यों अड़ी है? समझिए 2000 से ऊपर MDR फीस का गणित
15 अक्टूबर से 2000 से ज्यादा के यूपीआई मर्चेंट भुगतान पर 0.4% MDR शुल्क लागू हो रहा है। जानिए सरकार के इस फैसले, ₹15,000 करोड़ की कमाई के गणित, मर्चेंट नियमों और आम जनता पर इसके असर की पूरी पड़ताल।
डिजिटल इंडिया की रीढ़ बन चुके यूपीआई (UPI) को लेकर एक बड़ा बदलाव होने जा रहा है। 15 अक्टूबर से 2000 से अधिक के यूपीआई मर्चेंट (दुकानदार) भुगतान पर 0.4% का मर्चेंट डिस्काउंट रेट (MDR) शुल्क लागू होने जा रहा है।
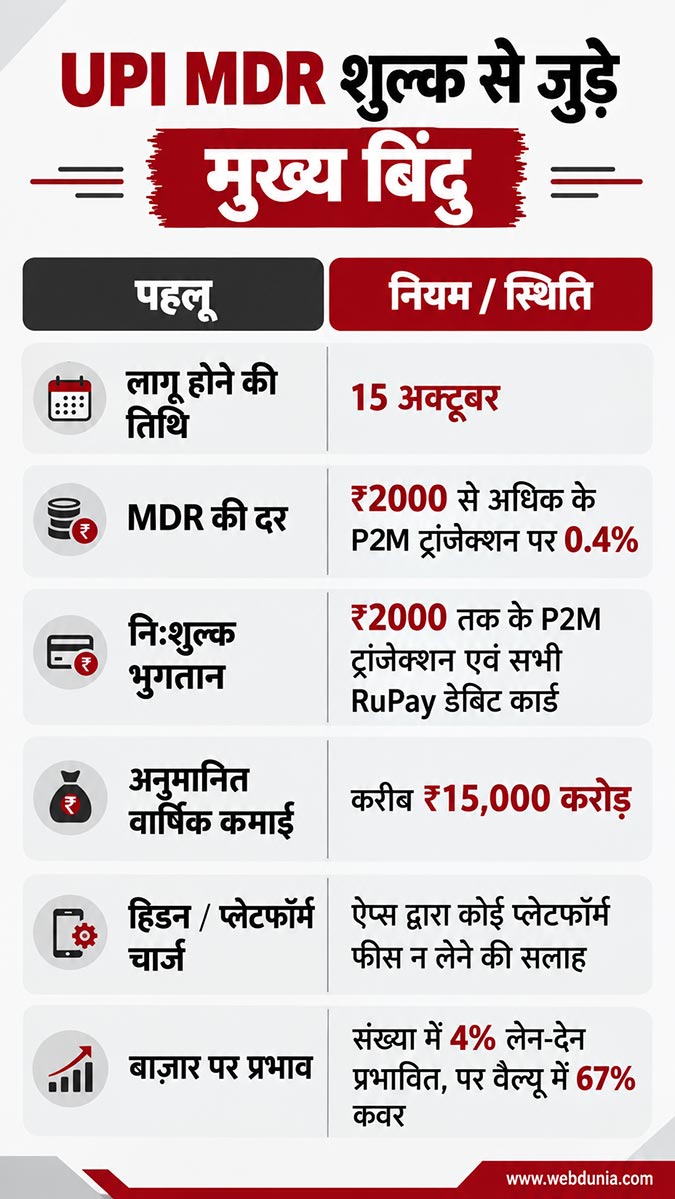
इस खबर के सामने आते ही बहस छिड़ गई है कि जब सरकार डिजिटल पेमेंट को बढ़ावा देने का दावा करती है, तो फिर इस शुल्क को वापस क्यों लाया जा रहा है? एक रिपोर्ट के मुताबिक, इस नए नियम से सालाना करीब 15,000 करोड़ की कमाई का अनुमान है, जो बैंकों, पेमेंट ऐप्स और पेमेंट सर्विस प्रोवाइडर्स (PSPs) के बीच बांटी जाएगी।
आइए, इस पूरे मसले, सरकार के नए फ्रेमवर्क और इसके पीछे के आर्थिक गणित को आसान भाषा में समझते हैं।
- क्या UPI पर चार्ज लगेगा? (Will UPI transactions be charged?)
- ₹2000 से ज्यादा के UPI ट्रांजेक्शन पर कितना MDR लगेगा?
- MDR क्या है और इसका असर आम ग्राहकों पर पड़ेगा या दुकानदारों पर?
- NPCI और वित्त मंत्रालय के नए UPI नियम क्या हैं?
- क्या Google Pay, PhonePay और Paytm पर प्लेटफॉर्म फीस लगेगी?
NPCI और सरकार का नया फ्रेमवर्क : क्या बदला और क्या नहीं?
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) और वित्त मंत्रालय द्वारा जारी नए दिशा-निर्देशों को चार प्रमुख बिंदुओं में समझा जा सकता है:- ₹2000 तक का भुगतान पूरी तरह फ्री : ₹2000 तक के पर्सन-टू-मर्चेंट (P2M) यानी किसी भी दुकान पर किए गए छोटे भुगतानों और सभी रुपे (RuPay) डेबिट कार्ड लेनदेन पर कोई शुल्क नहीं लगेगा।
- ₹2000 से ऊपर 0.4% MDR: जैसे ही मर्चेंट पेमेंट 2000 की सीमा को पार करेगा, उस पर 0.4% की दर से एमडीआर (MDR) शुल्क लागू होगा।
- नो हिडन चार्जेस (No Hidden Charges) : वित्त मंत्रालय ने यूपीआई ऐप बनाने वाली फिनटेक कंपनियों को सलाह दी है कि वे ग्राहकों से कोई भी प्लेटफॉर्म फीस या हिडन चार्ज न वसूलें।
- ग्राहकों पर बोझ न डालने की सलाह : सरकार ने बैंकों और व्यापारियों को सलाह दी है कि इस 0.4% MDR का बोझ आम ग्राहकों पर न डाला जाए और दुकानदार उनसे अतिरिक्त पैसे न वसूलें। (ध्यान दें: यह एक सलाह/Advisory है, अनिवार्य कानून नहीं)।
₹15,000 करोड़ की कमाई का गणित : बैंकों के लिए कितना बड़ा है यह आंकड़ा?
इस नए फैसले से अनुमानित 15,000 करोड़ की जो नई कमाई होगी, उसका बड़ा हिस्सा बैंकिंग और पेमेंट इकोसिस्टम के पास जाएगा। लेकिन अगर बैंकिंग सेक्टर के कुल मुनाफे से इसकी तुलना करें, तो यह तस्वीर साफ होती है:- कुल बैंकिंग मुनाफा: ₹15,000 करोड़ की यह संभावित कमाई भारत के सभी लिस्टेड कमर्शियल बैंकों के वित्त वर्ष 2026 के अनुमानित कुल नेट प्रॉफिट के 4% से भी कम है।
- टॉप-3 बैंकों से तुलना: देश के तीन सबसे बड़े बैंकों—SBI, HDFC बैंक और ICICI बैंक—का वित्त वर्ष 2026 का अनुमानित संयुक्त मुनाफा करीब 2.13 लाख करोड़ है। इसकी तुलना में 15,000 करोड़ की यह रकम इन तीन दिग्गजों के मुनाफे का लगभग 7% ही बैठती है।
क्रोनोलॉजी समझिए: 2020 के 'ज़ीरो MDR' से 2026 के नए नियम तक
यूपीआई चार्जेस का इतिहास उतार-चढ़ाव से भरा रहा है:- जनवरी 2020 तक : यूपीआई मर्चेंट भुगतानों पर 0.30% तक का MDR लगता था।
- जनवरी 2020 में बदलाव : डिजिटल लेन-देन को तेजी से फैलाने के लिए सरकार ने पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट 2007 और इनकम टैक्स एक्ट 1961 में संशोधन करके MDR को ज़ीरो (0%) कर दिया।
- बैंकों का दबाव और इंसेंटिव स्कीम : शून्य शुल्क के कारण बैंक और पेमेंट ऐप लगातार शिकायत कर रहे थे कि यूपीआई के विशाल इंफ्रास्ट्रक्चर को बनाए रखने में उनका भारी खर्च हो रहा है। राहत देने के लिए सरकार ने वित्त वर्ष 2022 से 2025 के बीच इंसेंटिव स्कीम चलाकर बैंकों को ₹8,730 करोड़ की सब्सिडी दी।
- जून 2025 का दावा बनाम हकीकत : पिछले साल जून 2025 में वित्त मंत्रालय ने सोशल मीडिया पर पोस्ट करके यूपीआई पर MDR लगाने की खबरों को पूरी तरह "झूठा और भ्रामक" बताया था। लेकिन अब 2026 में सरकार ने अपने रुख में बदलाव करते हुए इसे लागू करने का फैसला किया है।

नए फैसले से जुड़ी 3 सबसे बड़ी चिंताएं
हालांकि पेमेंट इंडस्ट्री के विशेषज्ञों ने इसे एक "क्रांतिकारी और सही दिशा में उठाया गया कदम" बताया है, लेकिन अर्थशास्त्रियों और आलोचकों ने तीन मुख्य चिंताएं जताई हैं:- नो-कॉस्ट पब्लिक गुड (Public Good) : आलोचकों का मानना है कि यूपीआई को एक मुफ़्त सार्वजनिक सुविधा के रूप में ही बनाए रखना चाहिए। शुल्क लगाने से लोग डिजिटल पेमेंट छोड़कर दोबारा कैश (नकद) की तरफ लौट सकते हैं।
- संसद को बाईपास करने की आशंका : 2020 में शून्य MDR का नियम कानून बदलकर लाया गया था। अब केवल एक एग्जीक्यूटिव नोटिफिकेशन (Notification) के ज़रिए बदलाव करने से यह डर पैदा होता है कि भविष्य में सरकार बिना संसद गए अन्य कैटेगरी में भी शुल्क बढ़ा सकती है।
- दुकानदारों का रवैया : भले ही सरकार ने सलाह दी है कि MDR का बोझ ग्राहकों पर न डाला जाए, लेकिन आशंका है कि छोटे और असंगठित क्षेत्र के व्यापारी 0.4% MDR बचाने के लिए ग्राहकों से अधिक दाम मांगेंगे या यूपीआई लेने से इनकार कर कैश की मांग करेंगे।
UPI MDR शुल्क से जुड़े मुख्य बिंदु (Quick Summary Table)
15 अक्टूबर के बाद यह देखना दिलचस्प होगा कि आम जनता और व्यापारी इस व्यवस्था को किस तरह अपनाते हैं और सरकार बाजार की व्यावहारिक चुनौतियों से कैसे निपटती है।